日本の富裕層割合は何%?野村総研データで迫る1億円超の実態
物価高や円安が家計を直撃する一方、株式市場の歴史的な上昇によって巨額の資産を築く個人が相次いでいます。日々の暮らしの中で「純金融資産1億円を超える本当のお金持ちは、日本にどれくらい存在するのか」という疑問を抱く方は少なくありません。世間の景況感と富裕層の生活実態との乖離は、かつてないほど広がっています。
株式会社野村総合研究所(NRI)が公表した最新推計データによると、日本の富裕層および超富裕層の世帯数は過去最多の約165万世帯に達し、その純金融資産の総額は約469兆円という天文学的な規模に達しました。本稿では、最新統計の裏付けと現場取材から浮き彫りになったリアルな当事者の証言をもとに、日本の富裕層割合の真実と、格差が拡大し続ける構造的な背景を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の富裕層(1億円以上)と超富裕層(5億円以上)を合わせた割合は全世帯の約3.0%(約165万世帯)であり、過去最高水準を更新している。
- 要点2:急増の背景には労働賃金の上昇ではなく、「株高」「円安」「インフレ」による資産価格の高騰があり、資産を持つ層と持たない層の二極化が加速している。
- 要点3:タワマンや高級外車といった派手な消費を誇示する層とは対照的に、本物の富裕層は極めて堅実な支出管理と資本収益率(r)を活かした運用を徹底している。
【野村総研の最新データ】日本の富裕層割合は何%か?ピラミッド5階層の全貌
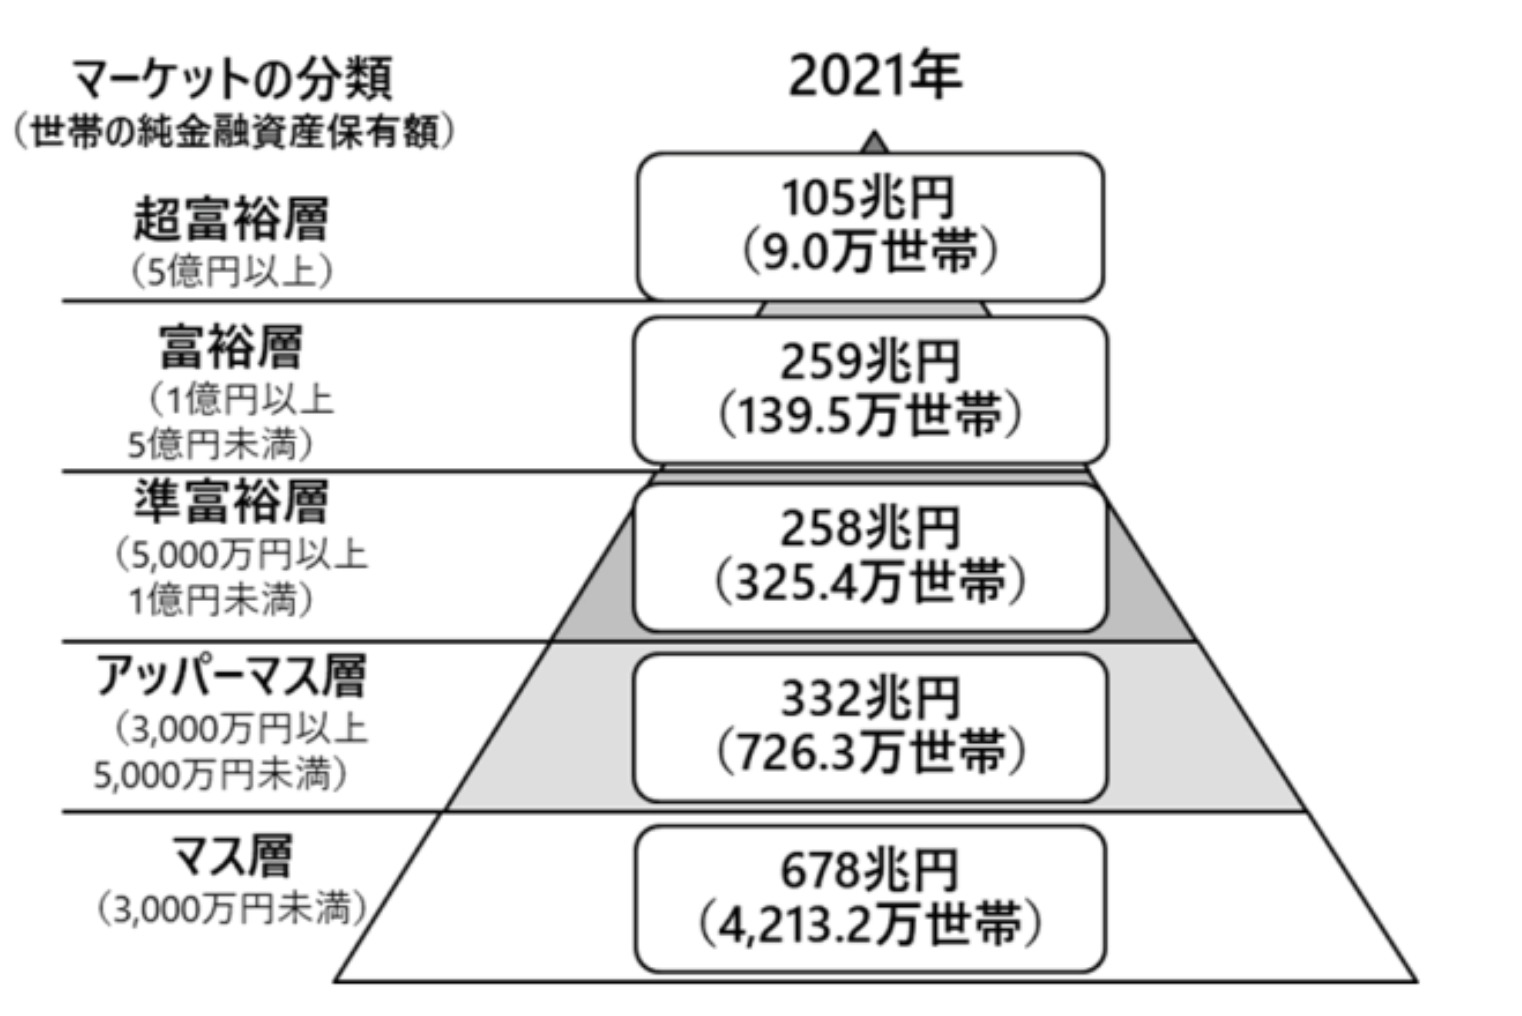
「日本の富裕層割合は何%なのか」という疑問に対する公式の回答は、約3.0%です。野村総合研究所が定義する「富裕層ピラミッド」では、預貯金、株式、債券、投資信託、一時払い保険などの金融資産から負債(住宅ローンなど)を差し引いた「純金融資産保有額」を基準に、国内の全世帯(約5,400万世帯)を5つの階層に分類しています。
公表された最新推計によると、頂点に立つ「超富裕層(純金融資産5億円以上)」は約10万世帯(全体の約0.18%)、それに次ぐ「富裕層(1億円以上5億円未満)」は約155万世帯(全体の約2.8%)でした。両者を合わせた純金融資産1億円以上の世帯数は合計約165万世帯に上り、2005年の推計開始以来、最多記録を塗り替えました。
| 階層分類 | 純金融資産保有額 | 世帯数と全体割合 | 編集部の見解・実態分析 |
|---|---|---|---|
| 超富裕層 | 5億円以上 | 約10万世帯(約0.2%) | 創業経営者や大株主。運用益だけで生活費を賄い資産が自己増殖する領域。 |
| 富裕層 | 1億円以上〜5億円未満 | 約155万世帯(約2.8%) | 企業役員、医師、長期投資に成功した会社員(億り人)。約33世帯に1世帯の割合。 |
| 準富裕層 | 5,000万円以上〜1億円未満 | 約360万世帯(約6.7%) | 高年収共働き世帯や退職金受給層。富裕層予備軍として投資拡大を推進。 |
| アッパーマス層 | 3,000万円以上〜5,000万円未満 | 約720万世帯(約13.3%) | 節約とつみたてNISA等の長期運用で堅実に資産を築いた中間層の上位。 |
| マス層 | 3,000万円未満 | 約4,155万世帯(約77.0%) | 国内世帯の4分の3以上を占める。インフレと実質賃金低下の打撃を最も受ける層。 |
注目すべきは、純金融資産5,000万円以上の「準富裕層」を含めると国内世帯のほぼ1割(約9.7%)に達する点です。一方で、全体の77%を占める「マス層」は日々の生活費や教育費、住宅ローン返済に追われ、まとまった資産形成に踏み切れていません。富裕層ピラミッドは単なる資産の階段ではなく、日本の過酷な「資産格差の現実」をそのまま映し出す鏡となっています。
富裕層が急増している理由|株高・円安と「資産インフレ」が生んだ二極化の構図
給与明細の手取り額が大きく増えない中で、なぜ富裕層・超富裕層の世帯数は過去最多へと膨れ上がったのでしょうか。その決定打は「株式市場の高騰」と「急激な為替の円安」にあります。
経済学者のトマ・ピケティが提唱した「r>g(資本収益率は経済成長率を上回る)」という冷徹な計算式が、ここ数年の日本で文字通り現実のものとなりました。日経平均株価の急上昇や米国S&P500指数の高騰は、資産を株式や投資信託に配分していた層に莫大なキャピタルゲインをもたらしました。さらに、歴史的な円安によって外貨建て資産の円評価額が何割も膨らみ、何もしなくても純資産が1億円のラインを突破する現象が起きたのです。
国内の世帯別金融資産の推移を検証すると、富裕層・超富裕層が保有する純金融資産総額は、2011年の東日本大震災直後の約254兆円から約469兆円へとほぼ倍増しました。対照的に、労働の対価である給与所得だけに頼り、全資産を銀行の普通預金に眠らせていたマス層は、物価上昇による「現金の目減り」に直面しています。資産を持つ者がさらに富み、持たざる者がインフレで削られるという、構造的な二極化が急増の真因です。
富裕層の年収と保有資産の目安|職業・属性に共通する決定的なパターン
純金融資産1億円を持つ富裕層とは、普段どれほどの年収を稼いでいるのでしょうか。税務署の公開統計やプライベートバンカーへの取材を重ねると、一般的なイメージとは異なるリアルな実像が見えてきます。
純金融資産1億円以上の富裕層における世帯年収の目安は2,000万〜3,000万円前後がひとつの標準です。しかし、年収1,000万円前後のサラリーマンであっても、共働きで支出を極限まで絞り、20年以上にわたってインデックスファンドを愚直に買い増し続けた「投資型富裕層」が急増しています。必ずしも超高年収でなくとも、複利の時間を味方につければ1億円に到達することは十分に可能です。
一方、純金融資産5億円以上の「超富裕層」になると属性は一変します。この領域に到達する人々の大半は、上場企業のオーナー経営者、未公開株を保有したままM&A(企業買収)で会社を売却したスタートアップ創業者、あるいは代々の広大な土地を再開発した大地主です。彼らの共通点は、「給与所得」ではなく「配当所得」や「株式譲渡益」で資産を増やしている点にあります。日本の給与所得税率は最高55%(住民税含む)に達しますが、株式の売却益や配当に対する税率は一律約20%にとどまるため、資本家としての立場を取る層ほど手元に残る富が加速度的に増えていく仕組みです。

富裕層が多い都道府県ランキング|東京一極集中と地方豪商のコントラスト
国税庁の統計や総務省の所得データをもとに、日本の富裕層世帯がどこに集中しているのかを地域別に見ると、大都市圏への強烈な一極集中が確認できます。
世帯数・比率ともに圧倒的な首位を独走しているのが東京都です。特に港区、千代田区、渋谷区の3区では、平均世帯年収が1,200万〜1,400万円を超え、住民の10世帯に1世帯以上が純金融資産1億円を保有していると推計されます。外資系金融機関の幹部、ITベンチャー創業者、有名医師、暗号資産長者などが密集し、独自の経済圏を形成しています。
続く第2位から第5位には、神奈川県(横浜市・逗子市・葉山町など)、愛知県(名古屋市東区・昭和区など)、大阪府、兵庫県(芦屋市・西宮市など)が名を連ねます。興味深いのは愛知県や兵庫県の存在です。愛知県には自動車産業をはじめとする優良製造業のサプライチェーンを支えるオーナー一族が多数居住しており、兵庫県芦屋市の六麓荘町に代表されるエリアには、昭和初期から続く関西の財閥系譜や老舗企業の創業者一族が強固な地盤を築いています。東京の新興マネーと、地方都市の重厚な伝統資産家という鮮やかなコントラストが存在します。
一般に知られていない盲点とネットの誤解|「タワマン=富裕層」の虚像
SNSやネット掲示板では「タワーマンションの高層階に住んでいる人は全員富裕層」「高級外車を乗り回す人は勝ち組」といった短絡的な見方が散見されます。しかし、現場の資産査定を行う専門家の間では、これは最も典型的な誤解とされています。
野村総研の基準は「純」金融資産です。例えば、2億円のタワーマンションを購入していても、頭金が2,000万円で住宅ローン残債が1億8,000万円あり、手元の預貯金が1,500万円しかなければ、純金融資産はマイナス1億6,500万円となり、分類上は富裕層どころか債務超過の「マス層」に位置づけられます。毎月のローン返済や高額な管理費に追われ、キャッシュフローが常に逼迫している「見せかけの富裕層」は都市部に決して少なくありません。
本当の富裕層は、減価償却の効かない過度な贅沢品に浪費せず、資産管理会社を通じてプライベートカンパニーを運営し、目立たない低燃費車や中古の良質な不動産を保有する傾向があります。他者に見せびらかすための「顕示的消費」に走る層ほど、資産ピラミッドの上層からは脱落しやすいのが実情です。

【実態検証】当事者の生の声と現場目線で見えたリアルな生活感
実際に純金融資産1億円を超えた人々は、どのような日常を送り、何を考えているのでしょうか。都内で大手メーカーに勤務しながら、長年の資産運用で50代にして純金融資産1億3,000万円を築いた男性A氏(52歳)は、取材に対して次のような生の心情を語ってくれました。
「証券口座の残高が1億円を超えた瞬間は、確信めいた達成感がありました。しかし翌日になっても、食べる朝食も通勤電車も何一つ変わりません。むしろ株価が1日で2%動くだけで200万円以上が吹き飛ぶため、最初の頃は精神的な動揺が激しかった。周囲には一切話していません。変な嫉妬を買うだけですし、実生活はスーパーの特売日を気にする普通のサラリーマンのままです」
また、プライベートバンクに資産を預ける富裕層の間では、「金融口座が増えすぎて管理できない」「相続対策の税制改正が複雑すぎて夜も眠れない」という、持てる者特有の管理疲弊(マネーブルー)を訴える声が目立ちます。ネット上の知恵袋や5chでは「1億円あれば人生あがりで働かなくていい」といった無邪気な書き込みが溢れていますが、インフレと長寿化が進む現在、1億円という資産は「贅沢三昧できるチケット」ではなく、「将来の生活不安から解放されるための安全弁」に過ぎないというのが現場の共通した認識です。
【プロの結論】資産格差の拡大から学ぶべき生存戦略と行動基準
社会心理学の知見によれば、人間は絶対的な富の量ではなく、他者との比較による「相対的剥奪感」によって不幸を感じる生き物です。富裕層が3%に達したというニュースを見て焦燥感を募らせ、リスク許容度を超えた投機に手を出す行為は最も危険な選択と言えます。
資本主義のルールが労働集約型から資本集約型へと完全にシフトした現在、私たちが直面している教訓は明確です。年収の多寡を誇る時代は終わり、「収入のいくらを資本の側に回せるか」という仕組みづくりだけが、将来の階層を決定づけます。
資産形成に向いている人:生活レベルを上げずに余剰資金を淡々とインデックスファンドや高配当株に回し、日々の株価変動を一喜一憂せずに数十年単位で放置できる人。
資産形成で失敗する人:見栄のために過度なタワマンローンを組み、SNSで話題の急騰株やレバレッジ取引に飛びつき、他者との比較で消費を増やしてしまう人。
【日本の富裕層割合】に関するよくある質問(FAQ)
Q1:日本の富裕層の割合は全世帯の中で何パーセントですか?
A1:株式会社野村総合研究所(NRI)の最新推計によると、純金融資産保有額1億円以上の富裕層(約2.8%)と5億円以上の超富裕層(約0.2%)を合わせると、全世帯の約3.0%(約165万世帯)となります。約33世帯に1世帯が該当する水準です。
Q2:富裕層と準富裕層、アッパーマス層の具体的な基準の違いは何ですか?
A2:負債を差し引いた純金融資産の保有額で分類されます。3,000万円以上5,000万円未満が「アッパーマス層(約13.3%)」、5,000万円以上1億円未満が「準富裕層(約6.7%)」、1億円以上5億円未満が「富裕層(約2.8%)」です。全世帯の約77%は3,000万円未満の「マス層」に属しています。
Q3:サラリーマンが普通の給料から純金融資産1億円を超えることは現実的に可能ですか?
A3:十分に可能です。実際に近年増加している富裕層の少なからぬ割合は、医師や企業役員だけでなく、世帯年収800万〜1,200万円程度の会社員が共働きをし、若いうちから新NISAや確定拠出年金、世界株インデックス運用へ継続投資して複利効果で1億円を突破した「資産形成層」です。
Q4:不動産の価値は富裕層の基準に含まれないのですか?
A4:野村総合研究所の統計基準では、土地や自宅マンションなどの「実物不動産」の評価額は除外され、預貯金や株式などの「金融資産」から借入金を引いた額で算出されます。そのため、高額な自宅を保有していても住宅ローンが多く現金・有価証券が少なければ、統計上は富裕層にカウントされません。
まとめ:今後の動向と失敗しないための判断基準
日本の富裕層割合が全世帯の約3%に達したというデータは、日本経済に眠る資本の力強さを示すと同時に、加速度的に進む経済格差の厳しさを物語っています。日経平均の高水準維持や世界的なインフレ傾向が続く限り、資産を資本市場に投じている層と、現金のまま保有している層との乖離は今後もさらに拡大していく見通しです。
しかし、富裕層ピラミッドの上層にいる人々の実態を紐解けば、その多くは特別な錬金術を使っているわけではありません。不要な見栄を捨て、健全な家計管理を維持し、長期的な視点で資産を運用し続けるという基本原則を徹底した結果に過ぎないのです。他人の派手な暮らしぶりに惑わされることなく、自身の身の丈に合った着実な資本形成を一歩ずつ積み重ねていくことこそが、格差拡大の時代を生き抜くための最善の解と言えます。
Detail Author:
- Name : 木村 あおい (Aoi Kimura)
- Username : kennedi29
- Email : gleichner.priscilla@witting.com
- Birthdate : 1995-09-27
- Address : 10958 Dell Shoal Daughertyville, KY 25033
- Phone : 445.381.0013
- Company : 株式会社ネクストメディア
- Job : SEOスペシャリスト
- Bio : Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
Socials
facebook:
- url : https://facebook.com/roscoe_real
- username : roscoe_real
- bio : Laboriosam porro rerum repellendus veritatis nulla.
- followers : 5697
- following : 1830
tiktok:
- url : https://tiktok.com/@rwindler
- username : rwindler
- bio : Laboriosam voluptatibus sunt quam et ut delectus fugiat. Non quos quo eum.
- followers : 267
- following : 214
